Text
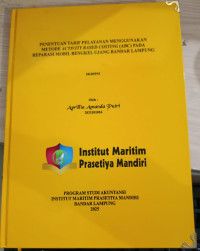
Penentuan Tarif Pelayanan Menggunakan Metode Activity Based Costing (ABC) Pada Reparasi Mobil Bengkel Ujang Bandar Lampung
Penelitian ini bertujuan untuk mengetahui perbandingan metode tradisional dengan metode Activity Based Costing dalam penentuan tarif pelayanan reparasi mobil di Bengkel Ujang Bandar Lampung. Jenis penelitian yang digunakan adalah deskriptif kualitatif. Data yang digunakan data primer dan data sekunder. Pengumpulan data melalui wawancara dan dokumentasi. Hasil penelitian menunjukkan bahwa adanya perbedaan harga pokok produksi berdasarkan metode tradisional. Pendekatan sistem ABC menghasilkan biaya yang lebih kecil. Biaya ini diperoleh dengan menghitung biaya overhead pabrik. Pada sistem biaya tradisional yang digunakan, biaya overhead pabrik hanya dibebankan pada satu cost driver. Sedangkan pada sistem Activity Based Costing, biaya aktivitas ditentukan oleh jumlah sumber daya yang digunakan. Namun demikian, sistem Acitivty Based Costing memiliki kelebihan dibandingkan dengan sistem biaya tradisional. Meskipun sistem biaya tradisional lebih mudah diterapkan karena haya menjumlahkan biaya bahan baku, biaya tenaga kerja langsung, dan biaya overhead pabrik. Maka perlu dilakukan perhitungan dengan pendekatan yang lebih akurat, yaitu dengan alternatif pendekatan metode Activity Based Costing sehingga dapat menghasilkan biaya yang akurat.
Ketersediaan
| 000031077 | 657 PUT p (R-657) | My Library ((R-657)) | Tersedia |
Informasi Detail
- Judul Seri
-
Penentuan Tarif Pelayanan Menggunakan Metode Activity Based Costing (ABC) Pada Reparasi Mobil Bengkel Ujang Bandar Lampung
- No. Panggil
-
657 PUT p (R-657)
- Penerbit
- Bandar Lampung : Institut Maritim Prasetiya Mandiri., 2025
- Deskripsi Fisik
-
xvi, 54 hlm. ils: 29,5 cm. (R-657)
- Bahasa
-
Indonesia
- ISBN/ISSN
-
-
- Klasifikasi
-
657
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cetakan 1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Aprillia Amanda Putri
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah