Text
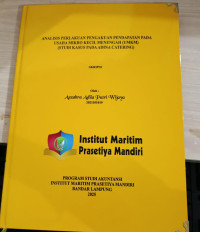
Analisis Perlakuan Pengakuan Pendapatan Pada Usaha Mikro Kecil Menengah (UMKM) (Studi Kasus Pada Adina Catering)
Penelitian ini bertujuan untuk menganalisis perlakuan pengakuan pendapatan pada Usaha Mikro Kecil Menengah (UMKM) Adina Catering serta mengevaluasi kesesuaiannya dengan Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM). Latar belakang penelitian didasari oleh pentingnya laporan keuangan yang sesuai standar guna mencerminkan kondisi keuangan yang andal dan relevan. Metode penelitian yang digunakan adalah deskriptif kualitatif dengan teknik pengumpulan data melalui wawancara, observasi, dan dokumentasi. Hasil penelitian menunjukkan bahwa Adina Catering masih menggunakan metode Modified Cash Basis dalam pencatatan pendapatan, dengan hanya mengakui pendapatan setelah pembayaran lunas diterima, tanpa mencatat uang muka sebagai pendapatan diterima di muka (liabilitas). Hal ini tidak sesuai dengan prinsip basis akrual dalam SAK EMKM. Setelah dilakukan penyesuaian dan penyusunan ulang laporan laba rugi berdasarkan SAK EMKM, ditemukan selisih laba bersih akibat tidak diperhitungkannya beban penyusutan aset tetap dalam laporan keuangan internal. Oleh karena itu, penelitian ini merekomendasikan penerapan penuh basis akrual serta penyusunan laporan keuangan sesuai SAK EMKM agar laporan yang dihasilkan lebih akurat dan dapat digunakan dalam pengambilan keputusan bisnis yang lebih baik.
Ketersediaan
| 000031074 | 657 WIJ a(R-657) | My Library ((R-657)) | Tersedia |
Informasi Detail
- Judul Seri
-
Analisis Perlakuan Pengakuan Pendapatan Pada Usaha Mikro Kecil Menengah (UMKM) (Studi Kasus Pada Adina Catering)
- No. Panggil
-
657 WIJ a(R-657)
- Penerbit
- Bandar Lampung : Institut Maritim Prasetiya Mandiri., 2025
- Deskripsi Fisik
-
xiv, 30 hlm. ils: 29,5 cm. (R-657)
- Bahasa
-
Indonesia
- ISBN/ISSN
-
-
- Klasifikasi
-
657
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cetakan 1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Azzahra Adila Putri Wijaya
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah