Text
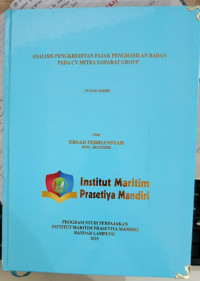
Analisis Pengkreditan Pajak Penghasilan Badan Pada CV MITRA SAHABAT GROUP
Pajak Penghasilan (PPh) merupakan salah satu sumber pendapatan utama negara yang wajib dibayar oleh setiap individu maupun badan usaha yang memenuhi kriteria subjektif dan objektif sesuai dengan ketentuan perpajakan di Indonesia Dalam sistem perpajakan Indonesia, penghitungan dan pembayaran PPh menjadi kewajiban yang tidak bisa dihindari oleh setiap wajib pajak, baik itu perorangan maupun badan usaha, Pemerintah berupaya untuk menciptakan sistem perpajakan yang lebih efisien dan transparan, serta memberikan kemudahan bagi wajib pajak dalam menjalankan kewajiban perpajakannya. Dalam hal ini, seiring dengan perkembangan kebijakan perpajakan, Indonesia terus melakukan perubahan dan pembaruan terhadap peraturan perpajakan yang ada. Salah satu peraturan terbaru yang mengatur pengkreditan pajak penghasilan adalah Peraturan Menteri Keuangan (PMK) Nomor 2 I 5/PMK.03/2020 tentang Tata Cara Pengkreditan Pajak Penghasilan dan Pajak Pertambahan Nilai. Oleh karena itu, pemahaman mengenai pengkreditan pajak penghasilan perlu dipahami dengan baik oleh wajib pajak karena keberadaan peraturan yang mengatur pengkreditan PPh sangat penting agar proses administrasi perpajakan dapat berjalan dengan tepat dan sesuai dengan ketentuan yang ada.
Ketersediaan
| 000301029 | 336.2 FEB a (R-336.2) | My Library ((R-336.2)) | Tersedia |
Informasi Detail
- Judul Seri
-
Analisis Pengkreditan Pajak Penghasilan Badan Pada CV MITRA SAHABAT GROUP
- No. Panggil
-
336.2 FEB a (R-336.2)
- Penerbit
- Bandar Lampung : Institut Maritim Prasetiya Mandiri., 2025
- Deskripsi Fisik
-
x, 26 hlm. ils: 29,5 cm. (R-336.2)
- Bahasa
-
Indonesia
- ISBN/ISSN
-
-
- Klasifikasi
-
336.2
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cetakan 1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Ersad Febriansyah
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah