Text
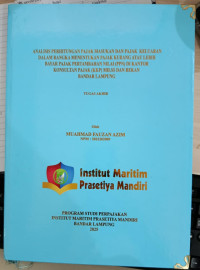
Analisis Perhitungan Pajak Masukan Dan Pajak Keluaran Dalam Rangka Menentukan Pajak Kurang Atau Lebih Bayar Pajak Pertambahan Nilai (PPN) Di Kantor KONSULTAN PAJAK (KKP) MILSS Dan Rekan Bandar Lampung
Penelitian ini bertujuan untuk menganalisis perhitungan Pajak Masukan dan Pajak Keluaran dalam menentukan pajak kurang atau lebih bayar atas Pajak Pertambahan Nilai (PPN) di Kantor Konsultan Pajak (KKP) Milss dan Rekan Bandar Lampung. Pajak Pertambahan Nilai (PPN) merupakan pajak atas konsumsi yang dikenakan secara bertahap pada setiap rantai produksi dan distribusi barang atau jasa kena pajak. Perhitungan Pajak Pertambahan Nilai (PPN) dilakukan dengan membandingkan Pajak Masukan, yaitu pajak yang dibayarkan atas pembelian barang dan jasa kena pajak, dengan Pajak Keluaran, yaitu pajak yang dipungut atas penjualan barang dan jasa kena pajak. Penelitian ini menggunakan metode deskriptif kualitatif. Data dianalisis dengan membandingkan Pajak Masukan dan Pajak Keluaran guna menentukan status kurang atau lebih bayar pajak. Hasil penelitian menunjukkan bahwa pada sebagian besar Pengusaha Kena Pajak (PKP) yang dianalisis, Pajak Keluaran lebih besar dibandingkan Pajak Masukan, sehingga menghasilkan pajak kurang bayar yang harus disetorkan ke kas negara. Namun, terdapat beberapa Pengusaha Kena Pajak (PKP) yang mengalami lebih bayar, yang dapat dikompensasikan atau direstitusi. Kesimpulan penelitian ini menegaskan bahwa perhitungan dan pelaporan Pajak Pertambahan Nilai (PPN) yang akurat sangat penting bagi Pengusaha Kena Pajak (PKP) untuk menghindari potensi pajak kurang atau lebih bayar serta memastikan kepatuhan terhadap peraturan perpajakan yang berlaku.
Ketersediaan
| 000301026 | 336.2 AZI a (R-336.2) | My Library ((R-336.2)) | Tersedia |
Informasi Detail
- Judul Seri
-
Analisis Perhitungan Pajak Masukan Dan Pajak Keluaran Dalam Rangka Menentukan Pajak Kurang Atau Lebih Bayar Pajak Pertambahan Nilai (PPN) Di Kantor KONSULTAN PAJAK (KKP) MILSS Dan Rekan Bandar Lampung
- No. Panggil
-
336.2 AZI a (R-336.2)
- Penerbit
- Bandar Lampung : Institut Maritim Prasetiya Mandiri., 2025
- Deskripsi Fisik
-
xii, 39 hlm. ils: 29,5 cm. (R-336.2)
- Bahasa
-
Indonesia
- ISBN/ISSN
-
-
- Klasifikasi
-
336.2
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cetakan 1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Muahmad Fauzan Azim
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah