Text
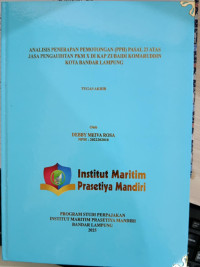
Analisis Penerapan Pemotongan (PPH) Pasal 23 Atas Jasa Pengauditan PKM X DI KAP ZUBAIDI KOMARUDDIN Kota Bandar Lampung
Pajak Penghasilan (PPh) Pasal 23 mengatur mengenai pemotongan pajak PPh Pasal 23 yang dipotong
oleh pemungut pajak yaitu pemberi gaji dari wajib pajak atas penghasilan dengan besaran tarif 2% dan
15%. Objek PPh Pasal 23 terdiri dari dividen, royalty, bunga, hadiah, penghargaan, sewa,
penyerahan/imbalan jasa (jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultasi dan jasa
lainnya) dan subjek PPh Pasal 23 terdiri dari badan pemerintahan, subjek pajak dalam negeri,
penyelenggara kegiatan, BUT (Badan Usaha Tetap), perwakilan luar negeri lainnya selain yang
dipotong dalam Pajak Penghasilan (PPh) Pasal 21. Salah satu jasa atas imbalan jasa yang kenakan atas
perhitungan Pajak Penghasilan (PPh) Pasal 23 yaitu jasa pengauditan atau jasa konsultasi dengan
besaran tarif 2% (dua persen) dan jika klien tidak mempunyai NPWP maka diberlakukan tarif sebesar
100% (seratus persen) lebih tinggi.
Ketersediaan
| 000301025 | 336.2 ROS a (R-336.2) | My Library | Tersedia |
Informasi Detail
- Judul Seri
-
Analisis Penerapan Pemotongan (PPH) Pasal 23 Atas Jasa Pengauditan PKM X DI KAP ZUBAIDI KOMARUDDIN Kota Bandar Lampung
- No. Panggil
-
336.2 ROS a (R-336.2)
- Penerbit
- Bandar Lampung : Institut Maritim Prasetiya Mandiri., 2025
- Deskripsi Fisik
-
xii, 44 hlm. ils: 29,5 cm. (R-336.2)
- Bahasa
-
Indonesia
- ISBN/ISSN
-
-
- Klasifikasi
-
336.2
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cetakan 1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Rosa Meiva Rosa
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah