Text
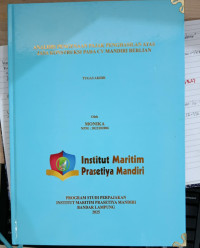
Analisis Pengenaan Pajak Penghasilan Atas Jasa Konstruksi Pada CV Mandiri Berlian
Pajak Penghasilan (PPh) Pasal 23 adalah pajak yang dipotong oleh pemungut pajak dari Wajib
Pajak atas penghasilan yang diperoleh dari modal, penyerahan jasa, atau penyelenggaraan
kegiatan selain yang dipotong dalam Pajak Penghasilan Pasal 21. Jenis pajak ini banyak ditemui
diperusahaan sektor jasa. Penelitian ini dilakukan di CV Mandiri Berlian, dimana perusahaan ini
bergerak dalam jasa konstruksi. Tujuan dari penelitian ini adalah untuk menganalisis pengenaan
pajak penghasilan atas jasa konstruksi pada CV Mandiri Berlian. Penelitian ini bertujuan untuk
mengetahui tata cara perhitungan dan pemotongan PPh Pasal 23 atau jasa konstruksi khususnya
jasa sewa. Jenis penelitian yang digunakan adalah penelitian deskriptif kualitatif. Metode
pengumpulan data dapat disimpulkan bahwa tarif perhitungan sebesar 2% dan pemotongannya
sesuai dengan Undang-undang No.36 tahun 2008.
Ketersediaan
| 000301021 | 336.2 MON a (R-336.2) | My Library ((R-336.2)) | Tersedia |
Informasi Detail
- Judul Seri
-
Analisis Pengenaan Pajak Penghasilan Atas Jasa Konstruksi Pada CV Mandiri Berlian
- No. Panggil
-
336.2 MON a (R-336.2)
- Penerbit
- Bandar Lampung : Institut Maritim Prasetiya Mandiri., 2025
- Deskripsi Fisik
-
xv, 38 hlm. ils: 29,5 cm. (R-336.2)
- Bahasa
-
Indonesia
- ISBN/ISSN
-
-
- Klasifikasi
-
336.2
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Cetakan 1
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
Monika
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah